Les fondations
Le rendement du dividende à la BRVM, et le piège du chiffre le plus élevé
Mounkaïla Hamani·30 août 2026·4 min de lecture
Au 3 août 2026, une action SITAB coûtait 23 985 FCFA et avait versé, au titre de 2025, un dividende de 2 096 FCFA. Rapporté au cours, cela fait 8,7 %. Autrement dit, pour 100 000 FCFA placés sur cette valeur, la société vous a reversé 8 700 FCFA en une année, sans que vous ayez à vendre une seule action. C'est le rendement du dividende, et c'est l'un des arguments les moins connus de la cote d'Abidjan.
Ce que mesure un rendement
Le calcul tient en une division : le dividende par action, divisé par le cours de l'action. Un dividende de 200 FCFA sur un titre à 4 000 FCFA donne un rendement de 5 %. Il se lit comme un taux : la part de votre mise que la société vous rend chaque année en espèces, tant que le cours et le dividende ne bougent pas.
Il ne faut pas le confondre avec le PER, dont ce blog a déjà parlé. Le PER mesure ce que vous payez pour les bénéfices d'une société ; le rendement mesure ce qu'elle vous verse pour de vrai. Une société peut gagner beaucoup et ne rien distribuer, ou distribuer plus que ce qu'elle gagne une année donnée. Le bénéfice est une promesse comptable, le dividende est un virement.
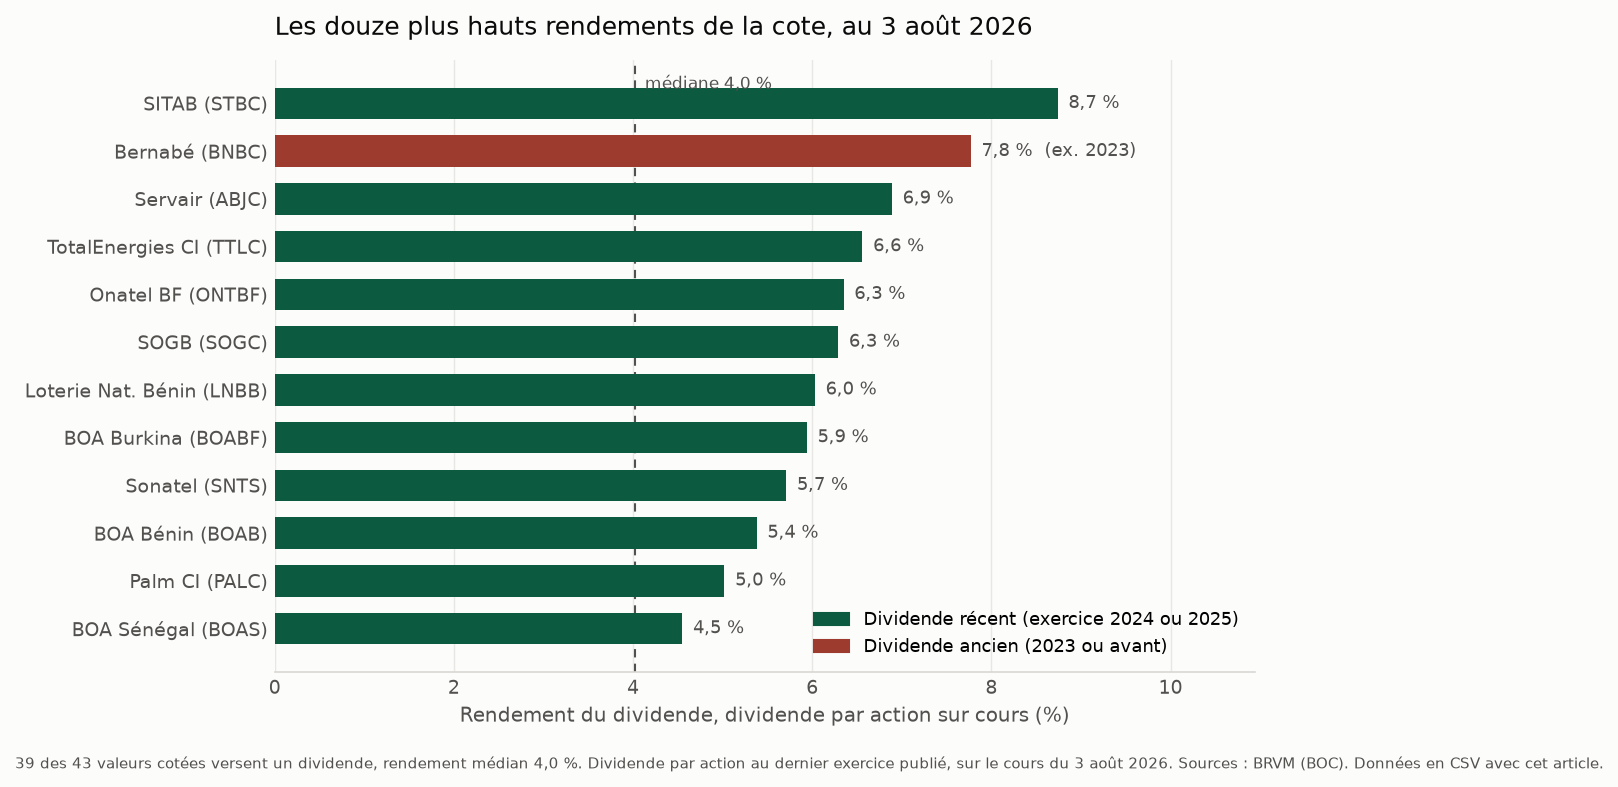
Sur ce point, la BRVM est généreuse. Au 3 août 2026, sur 43 valeurs cotées avec un cours, 39 versent un dividende, et seulement 4 n'en versent aucun. Le rendement médian de celles qui paient ressort à 4,0 %. La moitié de la cote fait donc mieux, et une douzaine de valeurs dépassent 6 %. Pour de l'argent qui, laissé en compte, ne rapporte presque rien, ce sont des chiffres qui comptent.
Le piège est dans la date
Regardez la deuxième barre du graphique. Bernabé affiche 7,77 %, le deuxième rendement de toute la cote. Un investisseur qui trie les valeurs par rendement la trouve tout en haut de sa liste, juste sous SITAB. Et il se trompe.
Ce 7,77 % est calculé sur le dernier dividende connu de Bernabé, celui de l'exercice 2023. Depuis, deux ans ont passé sans versement. Le rendement est une arithmétique juste posée sur un fait périmé : il annonce un revenu qui n'a pas eu lieu depuis deux ans, et rien ne dit qu'il reviendra. La barre est rouge sur le graphique pour cette raison. Sept des trente-neuf valeurs qui figurent comme « payeuses » sont dans ce cas, avec un dernier dividende de 2023 ou avant.
C'est le piège central du rendement, et il est invisible pour qui ne regarde que le pourcentage. Le chiffre a exactement la même forme, qu'il repose sur un dividende versé il y a trois mois ou il y a trois ans. La seule façon de le démasquer est de lire, à côté du taux, l'exercice auquel il se rapporte. Un rendement sans sa date est un chiffre qu'on ne peut pas interpréter, de la même façon qu'un cours sans sa séance.
Les dividendes récents, eux, racontent quelque chose de plus solide. SITAB (8,7 %), TotalEnergies CI (6,6 %), Onatel (6,3 %), SOGB (6,3 %) ou BOA Burkina (5,9 %) ont tous distribué au titre de 2025, l'exercice le plus frais qui existe. Là, le rendement affiché est un revenu réellement encaissé l'année passée, pas un souvenir.
Un rendement élevé est une question, pas une réponse
Même daté et réel, un rendement haut ne dit pas « achetez ». Il faut se rappeler d'où vient le chiffre. Le rendement monte quand le cours baisse : une action dont le prix s'effondre parce que le marché anticipe la fin du dividende affichera, jusqu'au dernier moment, un rendement flatteur. Le taux le plus élevé de la cote peut être le signe d'une société solide qui partage ses bénéfices, ou celui d'une société que le marché fuit et dont la distribution vit ses derniers mois. Le pourcentage seul ne permet pas de trancher.
La bonne lecture demande donc trois choses, et pas une seule. Le montant, parce qu'un rendement de 1 % et un de 6 % ne sont pas la même proposition. La date, parce qu'un dividende de 2025 et un de 2020 ne valent pas la même promesse. Et la durabilité, parce qu'un dividende ne vaut que s'il peut se répéter, ce qui se juge sur les bénéfices, pas sur le seul historique des versements. Le premier chiffre se lit en une seconde, les deux autres demandent d'ouvrir le dossier. C'est précisément ce que la plupart des classements par rendement ne font pas.
Le prochain article de cette série regardera l'autre bout du versement : combien coûte, en frais réels, le fait d'encaisser et de réinvestir ces dividendes, parce qu'un rendement brut de 6 % et ce qu'il en reste net ne sont pas le même chiffre.
Cet article est une analyse d'information générale, produite à partir de données publiques. Il ne constitue ni un conseil en investissement, ni une recommandation, ni une sollicitation. Les marchés comportent des risques de perte en capital. Bantan Capital peut détenir ou non les valeurs mentionnées.