Le marché en données
À la BRVM, cinq sociétés pèsent la moitié du marché
Mounkaïla Hamani·29 août 2026·4 min de lecture
Le 28 août 2026, la Bourse d'Abidjan a fermé à peu près comme elle avait ouvert. L'indice BRVM Composite a terminé à 530,06 points, en hausse de 0,02 %. Sur les 47 valeurs de la cote, 17 ont monté, 22 ont baissé, les autres n'ont pas bougé. Une séance sans histoire, de celles qui font l'ordinaire d'une année boursière et qu'aucun journal ne relate.
Ce jour-là, un lecteur pressé retient un seul nombre : « le Composite, plus 0,02 % ». C'est ce nombre qui circule, qui sert de repère, qui décide si la journée a été bonne. Et c'est ce nombre qui cache le fait le plus important sur ce marché.
Un marché, une poignée de géants
La cote d'Abidjan n'est pas un ensemble de 47 sociétés qui pèseraient à peu près autant. C'est une poignée de très grandes lignes suivie d'une longue traîne de petites. Au 3 août 2026, les cinq premières valeurs représentent à elles seules 49,1 % de la capitalisation de la cote. Les dix premières en font 68,4 %. Les trente-deux suivantes se partagent le tiers qui reste.
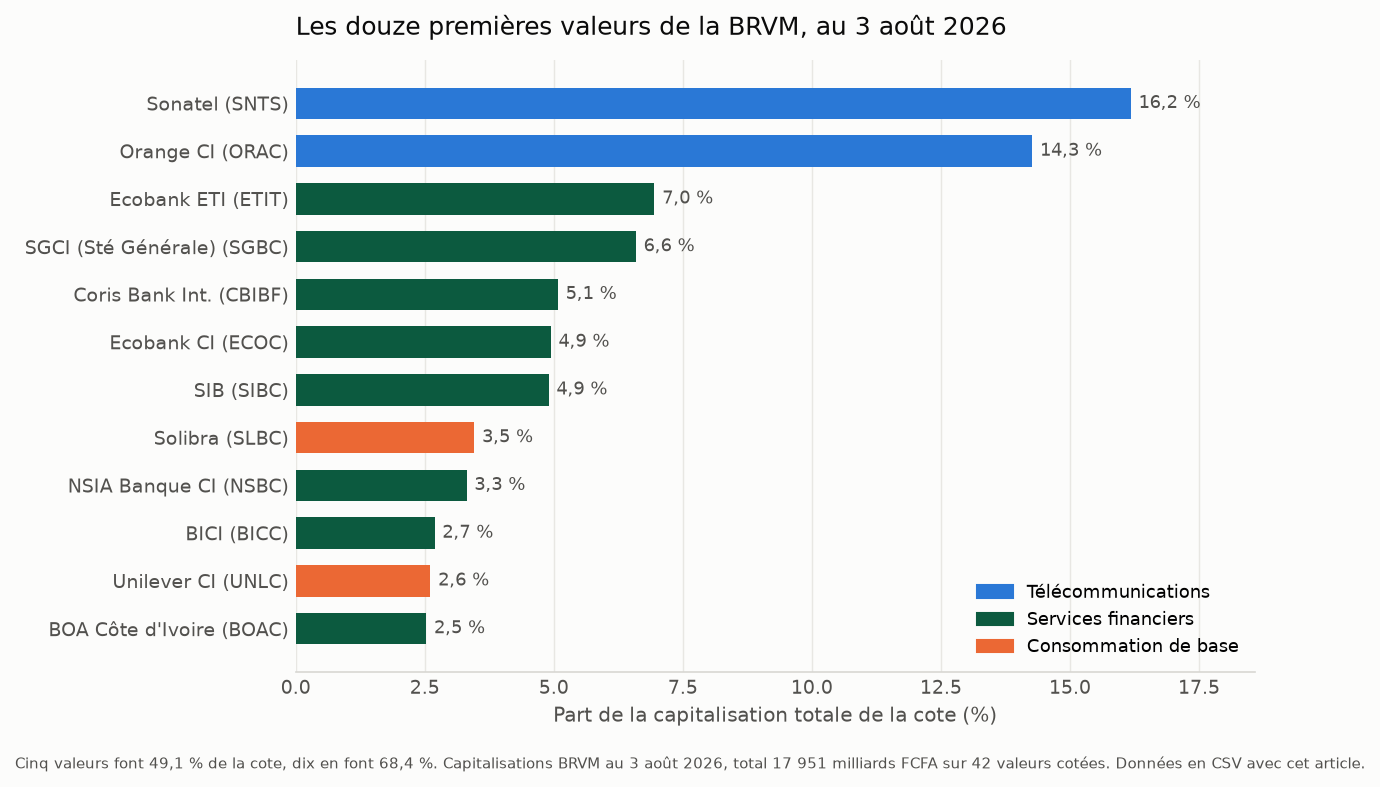
Deux noms dominent tout : Sonatel et Orange Côte d'Ivoire. À eux deux, ces opérateurs télécoms valent 30,4 % du marché. Une action achetée au hasard sur la BRVM a donc près d'une chance sur trois, en valeur, d'être une action de téléphonie. Vient ensuite un long alignement de banques : Ecobank ETI, la Société Générale ivoirienne, Coris Bank, Ecobank CI, la SIB, NSIA Banque, la BICI, la BOA. Neuf des douze premières lignes sont des établissements financiers.
Le classement par secteur dit la même chose autrement. Les services financiers pèsent 47,6 % de la cote, les télécommunications 31,6 %. Ensemble, ces deux secteurs font 79,2 % du marché. Tout le reste, la brasserie, l'huile de palme, la distribution, le ciment, l'agro-industrie, la logistique, se partage le cinquième restant.
Ce que « l'indice a monté » veut dire, en vrai
Cette structure change la lecture de tout ce qui suit. Quand la BRVM Composite gagne ou perd un pour cent, ce mouvement est d'abord celui des mêmes douze lignes. Sonatel qui monte de 2 % déplace l'indice davantage que vingt petites valeurs qui montent de 5 %. La performance du marché, celle qu'on compare au S&P 500 ou à Casablanca, est en réalité la performance d'une douzaine de grandes capitalisations, et surtout de deux secteurs.
L'idée qu'on se fait souvent d'un indice large, celle d'un panier bien réparti où le sort d'aucune société ne compte trop, ne tient pas ici. Détenir « le marché » régional, ce serait détenir, à 80 %, des banques d'Afrique de l'Ouest et deux opérateurs télécoms. La diversification affichée par le nombre de lignes, 47, est démentie par leur poids. C'est un point que personne ne remarque tant qu'il n'a pas regardé la répartition, et qui saute aux yeux dès qu'on la dessine.
Il y a une raison technique qui renforce encore l'effet. Les plus grosses lignes sont aussi, presque toujours, les plus échangées : c'est sur Sonatel, sur les grandes banques et sur Orange CI que se traite l'essentiel des volumes quotidiens. Un investisseur qui veut entrer ou sortir sans bousculer les cours se retrouve, qu'il le veuille ou non, ramené vers ce même noyau. Le marché est concentré en valeur, et il l'est une deuxième fois en liquidité.
Ce que ce chiffre ne dit pas
Une cote concentrée n'est ni un défaut ni un signal. La plupart des marchés d'une taille comparable, à Nairobi, à Casablanca, à Lagos, présentent le même visage : quelques champions nationaux qui écrasent le reste. C'est la marque d'une place en construction, pas d'une place malade. Rien dans ces 49,1 % ne dit qu'il faut acheter les gros, ni fuir les petits, ni l'inverse. Une capitalisation mesure ce que le marché paie une société aujourd'hui, pas ce qu'elle vaudra.
Ce que le chiffre dit, en revanche, c'est qu'il faut se méfier du mot « marché » au singulier. Sur la BRVM, la moyenne cache presque tout. Le manifeste de ce blog rappelait que la cote régionale a doublé en cinq ans, mieux que le S&P 500 en devise forte. C'est vrai, et c'est en grande partie l'histoire de ces douze lignes. La suite logique, celle d'un prochain article, est de regarder ce que les trente-cinq autres, la longue traîne qu'aucun indice ne met en avant, ont fait pendant ce temps. Là se trouvent les écarts de rendement les plus larges de la cote, dans les deux sens.
Cet article est une analyse d'information générale, produite à partir de données publiques. Il ne constitue ni un conseil en investissement, ni une recommandation, ni une sollicitation. Les marchés comportent des risques de perte en capital. Bantan Capital peut détenir ou non les valeurs mentionnées.